TVP-VAR-SV:时变参数 VAR 模型的完整 Python 实现
TVP-VAR-SV:时变参数
VAR 模型的完整 Python 实现
一句话:把宏观与金融实证里最常用的
TVP-VAR-SV 模型——时变参数 +
随机波动率——做成一套开箱即用的 Python 实现:完整的贝叶斯
MCMC、时变溢出分解、脉冲响应,再配一个打开浏览器就能用的界面。
你大概遇到过这些
变量之间的传导关系,危机前后明显不一样,可模型里只有一个固定系数;
政策冲击的效果,十年前和现在不是一回事;
残差波动有明显的聚集,模型却假设它是常数。
这些正是 TVP-VAR-SV
要回答的问题——它在三个层次上都允许参数随时间变化。
但真动手时门槛不低:Gibbs 抽样要自己搭;Carter-Kohn
前向滤波后向抽样要自己写;
随机波动率不是线性高斯,得用混合正态去近似;链一旦不收敛,还很难定位原因。
好不容易跑通,时变溢出、脉冲响应、对冲比率又要自己从头算……
结果 80% 的时间花在实现上,只有 20% 在做研究。
导入数据后立刻给出样本量、序列数与区间,11
个商品价格序列一览
模型:三处时变性
TVP- ...
做空间计量,别再和 R 代码死磕了
做空间计量,别再和 R
代码死磕了
一句话:把
spatialreg、sphet、splm、spsur
里最主流的空间计量模型,全塞进一个双击就能用的 Windows
软件里——从数据、权重、检验、建模,到稳健性验证和出报告,一个界面走完。*
你是不是也这样过?
调 lagsarlm 的参数调了一下午,报错是
'a' is computationally singular; 面板数据一跑
spml 就提示
unbalanced panels,查了半天是列顺序的问题; 好不容易把
spsur 的 SUR-SARAR
跑通,又要自己算直接效应、间接效应、总效应…… 最后发现:80%
的时间花在跟代码和环境较劲,只有 20% 在做研究。
如果有这么一个软件——模型点一下就跑、结果自动成表、还能一键出报告——你愿不愿意试试?
软件全貌
它长这样:三个步骤走完全流程
准备数据与权重 → 检验并建模 → 比较出报告
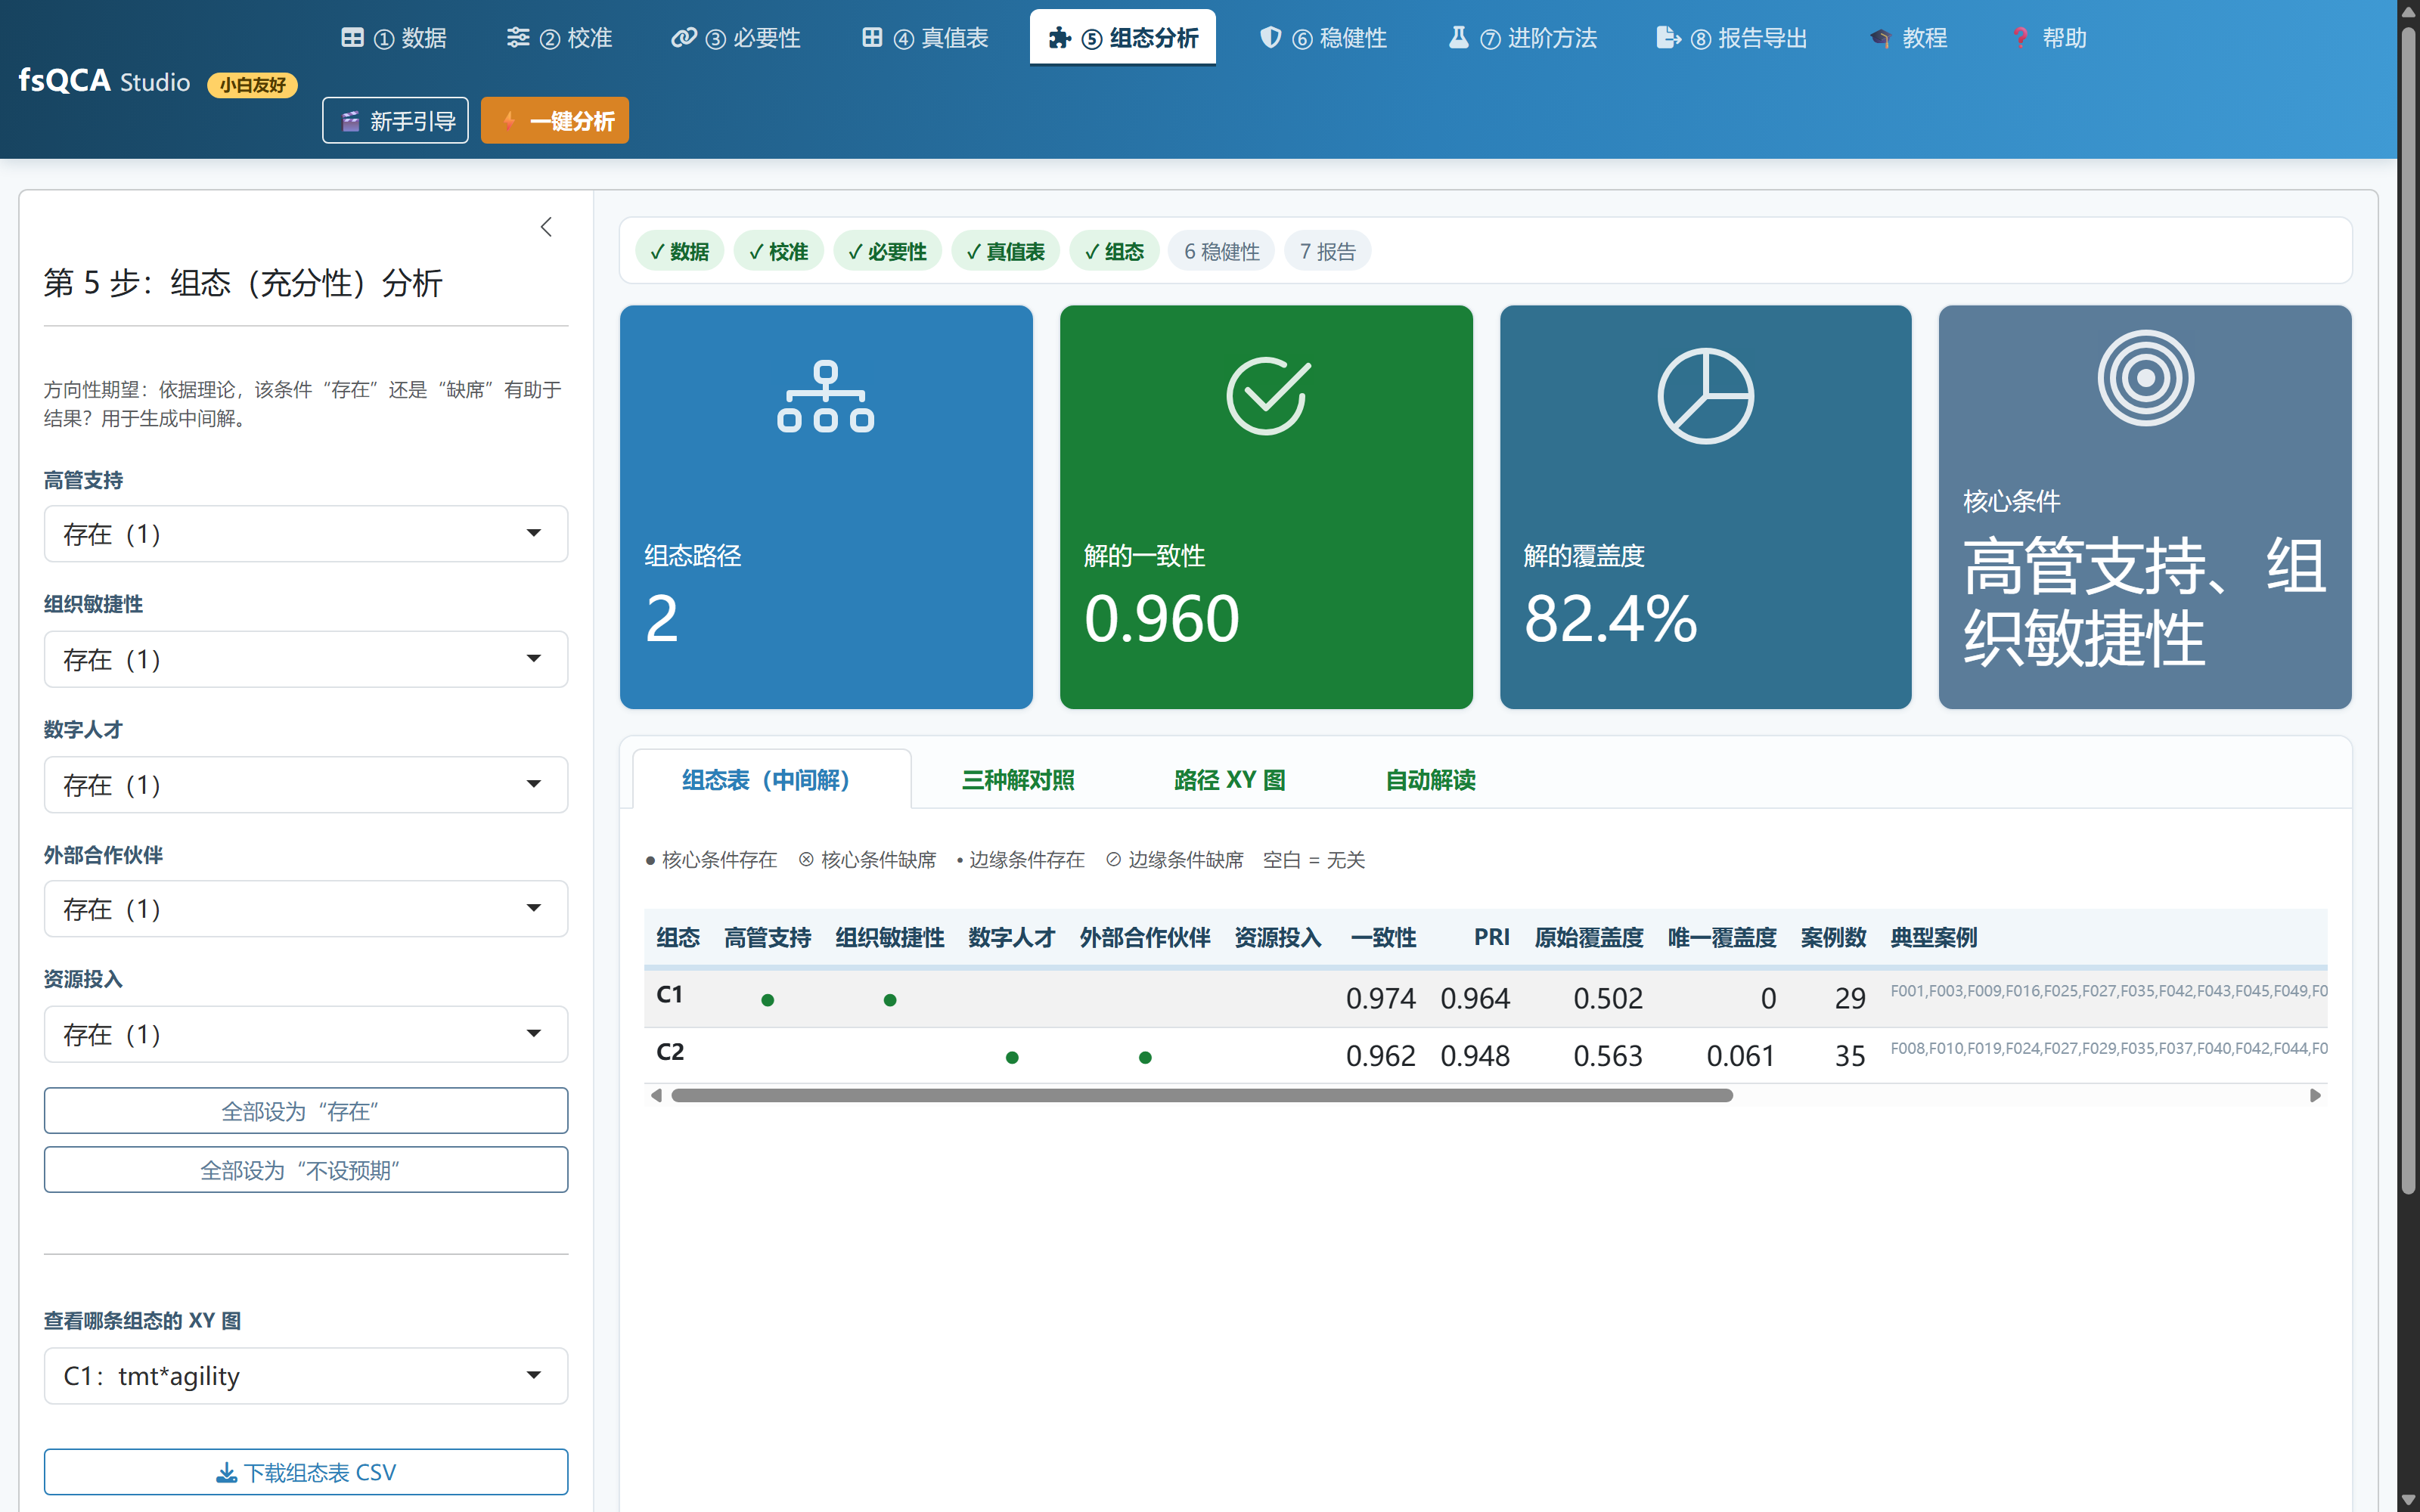
首页三张卡片,就是完整的研究路径,每一步都能一键跳转。
三步流程
内置 9 套示例数据,哥伦布犯罪率、美 ...
交叉效率SBM计算工具:让效率评估更客观、更准确
交叉效率SBM计算工具:让效率评估更客观、更准确
一、为什么需要交叉效率?
在传统的数据包络分析(DEA)中,每个决策单元(DMU)都会选择对自己最有利的权重进行评估。这就像让学生自己出题、自己评分——结果往往过于"乐观"。
传统SBM模型的局限: - ❌
多个DMU效率值为1,无法区分优劣 - ❌ 权重选择存在主观性 - ❌
"假有效"DMU难以识别
交叉效率的优势: - ✅ 每个DMU被所有其他DMU的权重评估
- ✅ 完全排序能力,避免并列第一 - ✅ 更客观、更公平的绩效评估
二、核心方法论:两阶段评估框架
第一阶段:自评估(Model 6)
使用基于松弛的度量(Slacks-Based Measure,
SBM)模型计算每个DMU的自评估效率:
\[
\begin{aligned}
\rho_{dd} = \min \quad & \frac{1 -
\frac{1}{m}\sum_{i=1}^{m}\frac{s_i^-}{x_{id}}}{1 +
\frac{1}{s}\sum_{r=1}^{s}\frac{s_r^+}{y ...